Domain windschütze.de kaufen?
Wir ziehen mit dem Projekt
windschütze.de um.
Sind Sie am Kauf der Domain
windschütze.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain windschütze.de kaufen?
Ist BKK gesetzliche Krankenversicherung?
Ja, die BKK ist eine gesetzliche Krankenversicherung in Deutschland. Sie gehört zu den Betriebskrankenkassen, die als Träger der gesetzlichen Krankenversicherung fungieren. Die BKK bietet ihren Versicherten Leistungen gemäß den gesetzlichen Vorgaben an und ist somit an die Regelungen des Sozialgesetzbuches gebunden. Versicherte können bei der BKK von den Leistungen der gesetzlichen Krankenversicherung profitieren, wie z.B. ärztliche Behandlungen, Medikamente, Krankenhausaufenthalte und Vorsorgeuntersuchungen. Die BKK ist eine von mehreren gesetzlichen Krankenkassen in Deutschland, bei denen Versicherte sich pflichtversichern können. **
Was beinhaltet die gesetzliche Krankenversicherung?
Die gesetzliche Krankenversicherung umfasst Leistungen wie ärztliche Behandlungen, Medikamente, Krankenhausaufenthalte, Vorsorgeuntersuchungen und Rehabilitationsmaßnahmen. Zudem werden auch Schwangerschafts- und Geburtsleistungen sowie Maßnahmen zur Früherkennung von Krankheiten von der gesetzlichen Krankenversicherung abgedeckt. Versicherte haben außerdem Anspruch auf Leistungen zur medizinischen Rehabilitation und Pflege. Die gesetzliche Krankenversicherung finanziert sich durch Beiträge der Versicherten sowie durch Zuschüsse vom Staat. **
Ähnliche Suchbegriffe für Gesetzliche Krankenversicherung
Top-Angebote
Produkte zum Begriff Gesetzliche Krankenversicherung:
-
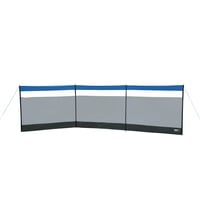
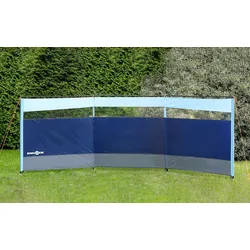
Brunner Barrier 400 Wind- und SichtschutzIdealer Wind- und Sichtschutz für den Einsatz am Campingplatz oder im Garten. Stabile, hochwertige Ausführung mit 4 senkrechten und 3 waagrechten Komfort-Stahlstangen ø 22 mm. Optisch sehr attraktives Design mit integrierten Sichtfenstern im Oberteil. Das widerstandsfähige Oxford-Gewebe mit Beschichtung aus Polyvinylchlorid ist für den Dauereinsatz geeignet. In 2 Größen erhältlich. Details Maße geschlossen: 81 x 16 x 16 cm Lieferumfang Kunststoffheringe, Abspannleinen und eine praktische Tragetasche.99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
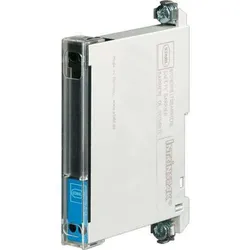
Stahl Ein-Kanal-Barrieren 158758Art der Spannungsversorgung=passivBemessungsversorgungsspannung bei AC=0 VBemessungsbetriebsfrequenz=0 HzBemessungsversorgungsspannung bei DC=0 VSchaltspannung=0 VSchaltstrom=0 ASchaltleistung=0 VASchaltfrequenz=0 HzAnzahl der Kanäle=1Störmeldeausgang=neinEigensicher nach EN 60947-5-6 NAMUR=neinGalvanische Trennung zwischen den Eingängen=neinGalvanische Trennung zwischen Eingang und Ausgang=neinGalvanische Trennung zwischen Ausgang zu Ausgang=neinGalvanische Trennung zwischen Versorgungsspannung und allen anderen Stromkreisen=neinGeeignet für Sicherheitsfunktionen=neinSIL nach IEC 61508=ohnePerformance Level nach EN ISO 13849-1=ohneBreite=12 mmHöhe=103 mmEingangsspannungs-Toleranz=0 %Leistungsaufnahme=0 WBetriebstemperatur=-20..60 °CGerätebauform=EinbaugerätAusführung des elektrischen Anschlusses=SchraubanschlussMontageart=Schnappbefestigung TragschieneTiefe=72 mmSchutzart (IP)=IP20...158,12 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wer finanziert die gesetzliche Krankenversicherung?
Die gesetzliche Krankenversicherung wird hauptsächlich durch Beiträge der Versicherten finanziert. Arbeitnehmer und Arbeitgeber teilen sich diese Beiträge je zur Hälfte. Zudem gibt es einen Zusatzbeitrag, den die Versicherten alleine tragen. Der Staat beteiligt sich auch an der Finanzierung der gesetzlichen Krankenversicherung durch Zuschüsse, beispielsweise für bestimmte Personengruppen wie Geringverdiener oder Rentner. Darüber hinaus fließen auch Einnahmen aus dem Gesundheitsfonds in die Finanzierung ein, der aus den Beiträgen der Versicherten und Arbeitgeber gespeist wird. **
-
Wann endet die gesetzliche Krankenversicherung?
Die gesetzliche Krankenversicherung endet in der Regel mit dem Tod des Versicherten. Es gibt jedoch auch andere Gründe, die zum Ende der gesetzlichen Krankenversicherung führen können, wie zum Beispiel ein Wechsel in die private Krankenversicherung oder die Aufnahme einer selbstständigen Tätigkeit. In einigen Fällen kann die gesetzliche Krankenversicherung auch enden, wenn der Versicherte ins Ausland zieht und dort nicht mehr versicherungspflichtig ist. Es ist wichtig, sich rechtzeitig über die verschiedenen Möglichkeiten und Voraussetzungen für das Ende der gesetzlichen Krankenversicherung zu informieren. **
-
Wer zahlt die gesetzliche Krankenversicherung?
Die gesetzliche Krankenversicherung wird von den Versicherten selbst finanziert. Arbeitnehmer und Arbeitgeber teilen sich die Beiträge zur Krankenversicherung, wobei der Arbeitgeber einen Teil des Beitrags übernimmt. Selbstständige zahlen ihre Beiträge alleine. Zudem gibt es Beitragszuschüsse vom Staat für Geringverdiener und Familienangehörige. Die Beiträge richten sich nach dem Einkommen der Versicherten und werden prozentual vom Bruttoeinkommen berechnet. **
-
Wann endet Freiwillige gesetzliche Krankenversicherung?
Die freiwillige gesetzliche Krankenversicherung endet in der Regel, wenn die versicherte Person in eine Pflichtversicherung wechselt, zum Beispiel durch Aufnahme einer sozialversicherungspflichtigen Beschäftigung. Auch bei Erreichen der Regelaltersgrenze oder bei Bezug von bestimmten Sozialleistungen wie Arbeitslosengeld II kann die freiwillige Mitgliedschaft enden. Zudem kann die Versicherung gekündigt werden, wenn die Beiträge nicht mehr gezahlt werden. In einigen Fällen kann auch eine private Krankenversicherung abgeschlossen werden, was ebenfalls das Ende der freiwilligen gesetzlichen Krankenversicherung bedeutet. **
Was kostet freiwillig gesetzliche Krankenversicherung?
Die Kosten für die freiwillig gesetzliche Krankenversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen des Versicherten. Der Beitragssatz beträgt in der Regel etwa 14,6% des Bruttoeinkommens, wobei ein Mindestbeitrag von etwa 180 Euro pro Monat gilt. Zusätzlich können noch Beiträge für die Pflegeversicherung und eventuelle Zusatzleistungen anfallen. Es ist wichtig, sich vor der Entscheidung für die freiwillige gesetzliche Krankenversicherung über die genauen Kosten und Leistungen zu informieren, um eine fundierte Entscheidung treffen zu können. **
Was bedeutet gesetzliche Krankenversicherung im Kostenerstattungsverfahren?
Im Kostenerstattungsverfahren bedeutet gesetzliche Krankenversicherung, dass Versicherte zunächst die Kosten für ärztliche Leistungen oder Medikamente selbst tragen und diese anschließend von ihrer Krankenkasse erstattet bekommen. Dabei müssen die Versicherten die Rechnungen und Belege sorgfältig aufbewahren und bei der Krankenkasse einreichen. Die Krankenkasse prüft dann, ob die Leistungen notwendig und angemessen waren und erstattet die Kosten gegebenenfalls ganz oder teilweise. Dieses Verfahren wird oft angewendet, wenn Versicherte Leistungen von nicht-vertraglich gebundenen Ärzten oder im Ausland in Anspruch nehmen. **
Top-Angebote
Produkte zum Begriff Gesetzliche Krankenversicherung:
-
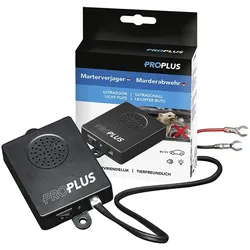
ProPlus 550312 Marderabwehr Ultraschall Abwehr Schutz MarderProPlus 550312 Marderabwehr Ultraschall Abwehr Schutz Marder Beschreibung: Effektive Ultraschall-Abwehr zur Vertreibung von Nagetierschädlingen wie Mardern, Mäusen und Ratten aus dem Motorraum eines Fahrzeugs Mardervertreibung durch hochfrequente Ultraschalltöne (über 20 kHz) geeignet für alle Fahrzeuge, Pkws, Motorräder, Traktoren, LKWs usw. mit einer 12-V-Batterie tierfreundlich durch Einsatz von Ultraschall und Lichtblitz Wichtige Hinweise: Bitte beachten Sie, dass die hochfrequenten Ultraschalltöne eine erhebliche Stressbelastung für Marder darstellen, die Marder weichen in der Regel dorthin aus, wo sie den unangenehmen Tönen nicht ausgesetzt sind es kann nicht garantiert können jedoch nicht gewährleisten, dass die Marder in sämtlichen Fällen vertrieben werden dieses Gerät nicht in feuchten Räumen einbauen und kein Wasser in das Gerät eindringen lassen das Gerät vor Staub und Schmutz schützen, um unnötige Schäden zu vermeiden wenn der Marder bzw. das Nagetier bereits Duftmarkierungen hinterlassen hat, müssen diese unbedingt durch eine gründliche Reinigung von Motor und Fahrzeug entfernt werden. Dies gilt auch für den Parkplatz, die Garage, den Carport usw. Falls diese Maßnahme nicht ergriffen wird, könnte der Marder bzw. das Nagetier möglicherweise das Bedürfnis verspüren, sein Revier zu verteidigen Funktionsweise des Geräts: Hochwirksames Ultraschallgerät für den Anschluss an das Bordnetz das Gerät enthält keine chemischen Rohstoffe und beeinträchtigt andere Geräte und Elektrogeräte nicht Ultraschall ist für Menschen nicht hörbar das Gerät sendet Ultraschalltöne mit einer Frequenz von über 20 kHz, um Nagetiere zuverlässig fernzuhalten das Gerät erkennt aufgrund der Vibrationen, dass das Fahrzeug gestartet wird. Die Betriebsanzeige blinkt rot und das Gerät wird ausgeschaltet. Wenn das Fahrzeug ausgeschaltet wird, vibriert das Fahrzeug nicht mehr und nach 90 Sekunden wird das Gerät eingeschaltet Einbau: 1. Verbinden Sie das schwarze Kabel mit dem Minuspol (-) und das rote Kabel mit dem Pluspol (+) der Autobatterie 2. Befestigen Sie das Gerät mit den mitgelieferten Nylon-Kabelbindern an anderen Kabeln 3. Schalten Sie die Stromversorgung und das Gerät mit dem Schalter ein. Die Betriebsanzeige (rote Leuchte) und die Funktionsanzeige (weiße Leuchte) leuchten 3 Sekunden auf 4. Das Gerät ist einsatzbereit und sendet einen Ultraschallton Technische Daten: Ultraschallfrequenz: 22 - 45 kHz Betriebsspannung: 12 V DC Stromverbrauch: 0,6 W Schalldruck: 90 dB Betriebstemperaturbereich: ca. -30 C bis 70 C Bestandteile des Gerätes: EIN/AUS-Schalter Ultraschall-Lautsprecher Betriebsanzeige Kabelanschluss Funktionsanzeige Kabel Achtung: 1. Im Inneren des Geräts befindet sich ein Vibrationssensor, der beim Schütteln des Geräts ein Geräusch erzeugt, dies ist normal 2. bei Überstrom kann eine Sicherung durchbrennen. Wenn das Gerät (alle Anzeigen) beim Anschließen und Einschalten nicht aufleuchtet, überprüfen Sie die Sicherung im roten Kabel und ersetzen Sie sie, wenn sie defekt ist (125W 500mA 250V) 3. unsachgemäßer Einbau kann einen Kurzschluss oder Stromschlag verursachen. Wir empfehlen, das Gerät von einem Fachmann einbauen zu lassen, um einen falschen Einbau zu vermeiden 4. wenn im Motorraum nach dem Einbau Spuren von Nagetieren gefunden werden, prüfen Sie die Betriebsanzeige. Berücksichtigen Sie dabei jedoch die Hinweise unter Punkt 213,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
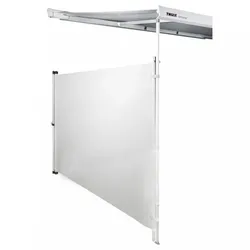
Thule Windscreen Wind- & SichtschutzEin Windschutz der besonderen Art. Die Befestigung des Windschutzes erfolgt an dem vorhandenen, oder mitgelieferten Stützfußhalter der Markise. Durch die angenähten Klettbänder kann der Windschutz an einem Stützfuß der Markise oder aber mittels beiliegenden Abspannleinen und Heringen auch frei abgespannt werden. Geliefert wird der Windschutz in einer Tragetasche mit dem entsprechendem Montagematerial. Packmaß: 160 x 10 x 12 cm195,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist BKK gesetzliche Krankenversicherung?
Ja, die BKK ist eine gesetzliche Krankenversicherung in Deutschland. Sie gehört zu den Betriebskrankenkassen, die als Träger der gesetzlichen Krankenversicherung fungieren. Die BKK bietet ihren Versicherten Leistungen gemäß den gesetzlichen Vorgaben an und ist somit an die Regelungen des Sozialgesetzbuches gebunden. Versicherte können bei der BKK von den Leistungen der gesetzlichen Krankenversicherung profitieren, wie z.B. ärztliche Behandlungen, Medikamente, Krankenhausaufenthalte und Vorsorgeuntersuchungen. Die BKK ist eine von mehreren gesetzlichen Krankenkassen in Deutschland, bei denen Versicherte sich pflichtversichern können. **
-
Was beinhaltet die gesetzliche Krankenversicherung?
Die gesetzliche Krankenversicherung umfasst Leistungen wie ärztliche Behandlungen, Medikamente, Krankenhausaufenthalte, Vorsorgeuntersuchungen und Rehabilitationsmaßnahmen. Zudem werden auch Schwangerschafts- und Geburtsleistungen sowie Maßnahmen zur Früherkennung von Krankheiten von der gesetzlichen Krankenversicherung abgedeckt. Versicherte haben außerdem Anspruch auf Leistungen zur medizinischen Rehabilitation und Pflege. Die gesetzliche Krankenversicherung finanziert sich durch Beiträge der Versicherten sowie durch Zuschüsse vom Staat. **
-
Wer finanziert die gesetzliche Krankenversicherung?
Die gesetzliche Krankenversicherung wird hauptsächlich durch Beiträge der Versicherten finanziert. Arbeitnehmer und Arbeitgeber teilen sich diese Beiträge je zur Hälfte. Zudem gibt es einen Zusatzbeitrag, den die Versicherten alleine tragen. Der Staat beteiligt sich auch an der Finanzierung der gesetzlichen Krankenversicherung durch Zuschüsse, beispielsweise für bestimmte Personengruppen wie Geringverdiener oder Rentner. Darüber hinaus fließen auch Einnahmen aus dem Gesundheitsfonds in die Finanzierung ein, der aus den Beiträgen der Versicherten und Arbeitgeber gespeist wird. **
-
Wann endet die gesetzliche Krankenversicherung?
Die gesetzliche Krankenversicherung endet in der Regel mit dem Tod des Versicherten. Es gibt jedoch auch andere Gründe, die zum Ende der gesetzlichen Krankenversicherung führen können, wie zum Beispiel ein Wechsel in die private Krankenversicherung oder die Aufnahme einer selbstständigen Tätigkeit. In einigen Fällen kann die gesetzliche Krankenversicherung auch enden, wenn der Versicherte ins Ausland zieht und dort nicht mehr versicherungspflichtig ist. Es ist wichtig, sich rechtzeitig über die verschiedenen Möglichkeiten und Voraussetzungen für das Ende der gesetzlichen Krankenversicherung zu informieren. **
Ähnliche Suchbegriffe für Gesetzliche Krankenversicherung
-
Brunner Barrier 400 Wind- und SichtschutzIdealer Wind- und Sichtschutz für den Einsatz am Campingplatz oder im Garten. Stabile, hochwertige Ausführung mit 4 senkrechten und 3 waagrechten Komfort-Stahlstangen ø 22 mm. Optisch sehr attraktives Design mit integrierten Sichtfenstern im Oberteil. Das widerstandsfähige Oxford-Gewebe mit Beschichtung aus Polyvinylchlorid ist für den Dauereinsatz geeignet. In 2 Größen erhältlich. Details Maße geschlossen: 81 x 16 x 16 cm Lieferumfang Kunststoffheringe, Abspannleinen und eine praktische Tragetasche.99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stahl Ein-Kanal-Barrieren 158758Art der Spannungsversorgung=passivBemessungsversorgungsspannung bei AC=0 VBemessungsbetriebsfrequenz=0 HzBemessungsversorgungsspannung bei DC=0 VSchaltspannung=0 VSchaltstrom=0 ASchaltleistung=0 VASchaltfrequenz=0 HzAnzahl der Kanäle=1Störmeldeausgang=neinEigensicher nach EN 60947-5-6 NAMUR=neinGalvanische Trennung zwischen den Eingängen=neinGalvanische Trennung zwischen Eingang und Ausgang=neinGalvanische Trennung zwischen Ausgang zu Ausgang=neinGalvanische Trennung zwischen Versorgungsspannung und allen anderen Stromkreisen=neinGeeignet für Sicherheitsfunktionen=neinSIL nach IEC 61508=ohnePerformance Level nach EN ISO 13849-1=ohneBreite=12 mmHöhe=103 mmEingangsspannungs-Toleranz=0 %Leistungsaufnahme=0 WBetriebstemperatur=-20..60 °CGerätebauform=EinbaugerätAusführung des elektrischen Anschlusses=SchraubanschlussMontageart=Schnappbefestigung TragschieneTiefe=72 mmSchutzart (IP)=IP20...158,12 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Stahl Ein-Kanal-Barrieren 159094Art der Spannungsversorgung=aktivBemessungsversorgungsspannung bei AC=0 VBemessungsbetriebsfrequenz=0 HzBemessungsversorgungsspannung bei DC=23..27 VSchaltspannung=20,6 VSchaltstrom=0,07 ASchaltleistung=1,751 VASchaltfrequenz=0 HzAnzahl der Kanäle=1Störmeldeausgang=neinEigensicher nach EN 60947-5-6 NAMUR=neinGalvanische Trennung zwischen den Eingängen=neinGalvanische Trennung zwischen Eingang und Ausgang=neinGalvanische Trennung zwischen Ausgang zu Ausgang=neinGalvanische Trennung zwischen Versorgungsspannung und allen anderen Stromkreisen=neinGeeignet für Sicherheitsfunktionen=jaSIL nach IEC 61508=ohnePerformance Level nach EN ISO 13849-1=ohneBreite=12 mmHöhe=103 mmEingangsspannungs-Toleranz=0 %Leistungsaufnahme=0 WGerätebauform=EinbaugerätAusführung des elektrischen Anschlusses=SchraubanschlussMontageart=Schnappbefestigung TragschieneTiefe=72 mmSchutzart (IP)=IP20...303,25 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt die gesetzliche Krankenversicherung?
Die gesetzliche Krankenversicherung wird von den Versicherten selbst finanziert. Arbeitnehmer und Arbeitgeber teilen sich die Beiträge zur Krankenversicherung, wobei der Arbeitgeber einen Teil des Beitrags übernimmt. Selbstständige zahlen ihre Beiträge alleine. Zudem gibt es Beitragszuschüsse vom Staat für Geringverdiener und Familienangehörige. Die Beiträge richten sich nach dem Einkommen der Versicherten und werden prozentual vom Bruttoeinkommen berechnet. **
-
Wann endet Freiwillige gesetzliche Krankenversicherung?
Die freiwillige gesetzliche Krankenversicherung endet in der Regel, wenn die versicherte Person in eine Pflichtversicherung wechselt, zum Beispiel durch Aufnahme einer sozialversicherungspflichtigen Beschäftigung. Auch bei Erreichen der Regelaltersgrenze oder bei Bezug von bestimmten Sozialleistungen wie Arbeitslosengeld II kann die freiwillige Mitgliedschaft enden. Zudem kann die Versicherung gekündigt werden, wenn die Beiträge nicht mehr gezahlt werden. In einigen Fällen kann auch eine private Krankenversicherung abgeschlossen werden, was ebenfalls das Ende der freiwilligen gesetzlichen Krankenversicherung bedeutet. **
-
Was kostet freiwillig gesetzliche Krankenversicherung?
Die Kosten für die freiwillig gesetzliche Krankenversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen des Versicherten. Der Beitragssatz beträgt in der Regel etwa 14,6% des Bruttoeinkommens, wobei ein Mindestbeitrag von etwa 180 Euro pro Monat gilt. Zusätzlich können noch Beiträge für die Pflegeversicherung und eventuelle Zusatzleistungen anfallen. Es ist wichtig, sich vor der Entscheidung für die freiwillige gesetzliche Krankenversicherung über die genauen Kosten und Leistungen zu informieren, um eine fundierte Entscheidung treffen zu können. **
-
Was bedeutet gesetzliche Krankenversicherung im Kostenerstattungsverfahren?
Im Kostenerstattungsverfahren bedeutet gesetzliche Krankenversicherung, dass Versicherte zunächst die Kosten für ärztliche Leistungen oder Medikamente selbst tragen und diese anschließend von ihrer Krankenkasse erstattet bekommen. Dabei müssen die Versicherten die Rechnungen und Belege sorgfältig aufbewahren und bei der Krankenkasse einreichen. Die Krankenkasse prüft dann, ob die Leistungen notwendig und angemessen waren und erstattet die Kosten gegebenenfalls ganz oder teilweise. Dieses Verfahren wird oft angewendet, wenn Versicherte Leistungen von nicht-vertraglich gebundenen Ärzten oder im Ausland in Anspruch nehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.